Ngân sách Liên bang 2026 – 2027 và những thay đổi liên quan đến bất động sản Úc
Chính phủ Liên bang chính thức công bố ngân sách tài khóa năm 2026-2027, với những cải cách liên quan đến bất động sản Úc, hệ thống thuế và gia tăng nguồn cung nhà ở nhằm giúp thêm nhiều người Úc sở hữu nhà ở.
Hỗ trợ quyền sở hữu nhà ở và tăng cường nguồn cung
Cải cách thuế bất động sản Úc: Thay đổi quy định về khấu trừ lỗ đầu tư (negative gearing) và ưu đãi thuế lãi vốn (CGT). Ước tính các thay đổi này sẽ hỗ trợ thêm 75.000 người sở hữu nhà trong thập kỷ tới.
Quỹ Hạ tầng Địa phương: Thiết lập Quỹ Hạ tầng Địa phương mới trị giá 2 tỷ đô la Úc để hỗ trợ các chính quyền bang và địa phương xây dựng hạ tầng thiết yếu (điện, nước, đường xá, hệ thống thoát nước). Khoản đầu tư này ước tính sẽ hỗ trợ xây dựng thêm 65.000 căn nhà mới, nâng tổng mức đầu tư hạ tầng nhà ở của Chính phủ lên 6,3 tỷ đô la Úc.
Gia hạn lệnh cấm nhà đầu tư nước ngoài: Tiếp tục duy trì lệnh cấm người mua nước ngoài mua nhà ở hiện hữu (established homes) cho đến giữa năm 2029.
Thúc đẩy thị trường thuê nhà công bằng và an sinh xã hội
Quyền lợi người thuê nhà: Nhằm xây dựng một thị trường thuê nhà công bằng và bền vững hơn, Chính phủ cam kết thắt chặt phối hợp với các tiểu bang và vùng lãnh thổ để chuẩn hóa và củng cố quyền lợi của người thuê nhà thông qua chương trình “A Better Deal for Renters” (Thỏa thuận tốt hơn cho người thuê nhà).
Song song đó, Chính phủ tiếp tục triển khai đợt tăng mức Phụ cấp Thuê nhà Liên bang (CRA) lần thứ hai liên tiếp trong hơn ba thập kỷ qua. Chính sách này nhằm duy trì nguồn hỗ trợ tài chính thiết thực, trực tiếp giúp đỡ hơn 1,4 triệu người dân đang thuê nhà trên khắp cả nước giảm bớt áp lực chi phí sinh hoạt.
Nhà ở xã hội: Đầu tư 59,4 triệu AUD cung cấp nhà ở xã hội cho hơn 4.000 người trẻ (từ 16 – 24 tuổi) có nguy cơ hoặc đang trong tình trạng vô gia cư. Bên cạnh đó, giải ngân thêm 100 triệu AUD từ Quỹ Tương lai Nhà ở Úc (HAFF) để cải thiện chất lượng nhà ở cho người dân ở các vùng sâu vùng xa.
Hệ thống thuế mới hỗ trợ người lao động
Một khoản giảm thuế mới trị giá 250 đô la mỗi năm, dự kiến mang lại lợi ích cho hơn 13 triệu người lao động Úc. Chính sách này bổ sung thêm vào khoản khấu trừ 1.000 AUD không cần hoá đơn.
Người lao động Úc có thu nhập trung bình có thể tiết kiệm tới 2.816 đô la Úc mỗi năm sau khi áp dụng các khoản khấu trừ thuế.
Thuế Lãi vốn (CGT)
Đối với thuế lãi vốn (CGT), Chính phủ sẽ bãi bỏ mức chiết khấu 50% cố định như hiện nay để chuyển sang cơ chế chiết khấu mới dựa trên chỉ số lạm phát, nhằm đảm bảo nhà đầu tư chỉ nộp thuế trên lợi nhuận thực tế. Theo lộ trình, mức thuế suất tối thiểu 30% đối với lợi nhuận từ vốn sẽ chính thức được áp dụng từ ngày 01/7/2027 và chỉ có hiệu lực với các khoản lãi phát sinh sau thời điểm này.
Đặc biệt, các nhà đầu tư vào dự án xây mới (new builds) sẽ được quyền linh hoạt lựa chọn giữa việc giữ nguyên mức chiết khấu 50% cũ hoặc chuyển sang áp dụng theo quy định cải cách mới.
Khấu trừ lỗ đầu tư (Negative Gearing)
Về cơ chế khấu trừ lỗ đầu tư (negative gearing), Chính phủ quyết định thu hẹp phạm vi, chỉ áp dụng đối với nhà ở mới nhằm tập trung tối đa nguồn lực hỗ trợ nguồn cung nhà trên thị trường.
Theo lộ trình cải cách, các quy định hiện hành sẽ được giữ nguyên đối với tất cả bất động sản được mua trước đêm công bố ngân sách để đảm bảo quyền lợi cho các nhà đầu tư hiện tại.
Tuy nhiên, đối với các loại hình nhà ở hiện hữu (nhà cũ) được giao dịch sau đêm công bố ngân sách, nhà đầu tư sẽ không còn được phép dùng khoản lỗ kinh doanh bất động sản để khấu trừ trực tiếp vào thu nhập từ tiền lương. Thay vào đó, các khoản lỗ này chỉ được khấu trừ vào chính nguồn thu nhập phát sinh từ bất động sản, với cơ chế cho phép cộng dồn các khoản lỗ chưa sử dụng để quyết toán vào các năm tài chính tiếp theo
Thuế đối với các Quỹ tín thác tùy quyền (Discretionary Trusts)
Liên quan đến các thỏa thuận thuế đối với quỹ tín thác tùy quyền (discretionary trusts), Chính phủ sẽ chính thức áp dụng mức thuế suất tối thiểu 30% kể từ ngày 01/7/2028, ngoại trừ một số trường hợp đặc biệt theo quy định.
Nhằm hỗ trợ các doanh nghiệp nhỏ và các bên liên quan có đủ thời gian thích ứng, một cơ chế hỗ trợ chuyển đổi sẽ được triển khai trong vòng 3 năm, bắt đầu từ ngày 01/7/2027. Biện pháp này nhằm tạo điều kiện thuận lợi và giảm bớt gánh nặng tài chính cho các doanh nghiệp trong quá trình thực hiện tái cấu trúc hoạt động phù hợp với khung pháp lý mới.
Nguồn: Ngân sách Liên bang Úc 2026-2027
Tin liên quan
Bộ trưởng Tài chính Jim Chalmers chính thức công bố Ngân sách Liên bang Úc 2026, tập trung vào việc cải cách hệ thống thuế và tăng cường an ninh quốc gia trong bối cảnh lạm phát và biến động địa chính trị toàn cầu. Cải cách Chính sách Nhà ở Chính phủ tập trung […]
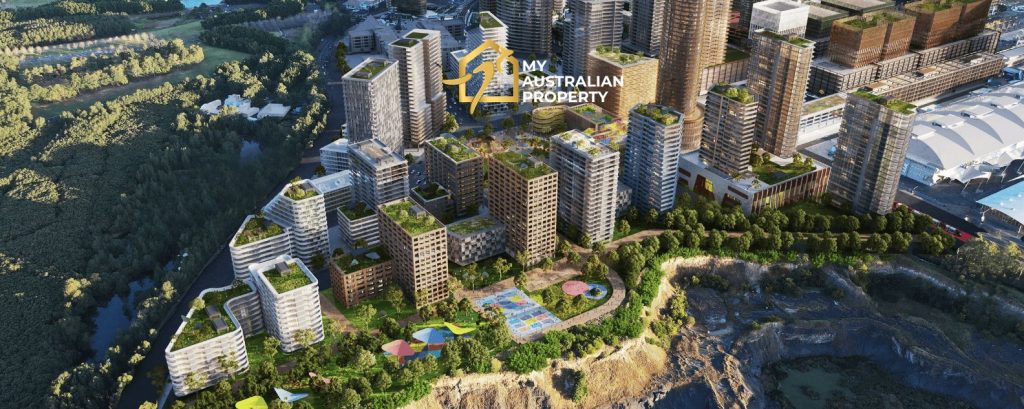
(MAP) Chính phủ tiểu bang New South Wales vừa chính thức phê duyệt Quy hoạch Tổng thể Sydney Olympic Park 2050. Đây không chỉ là một kế hoạch đô thị tầm vóc mà còn là “tín hiệu” cho các nhà đầu tư đang tìm kiếm cơ hội tại thị trường bất động sản Úc. Với […]
Warning: Undefined array key 4 in /www/wwwroot/myaustralianproperty.com/wp-includes/class-wp-query.php on line 3742